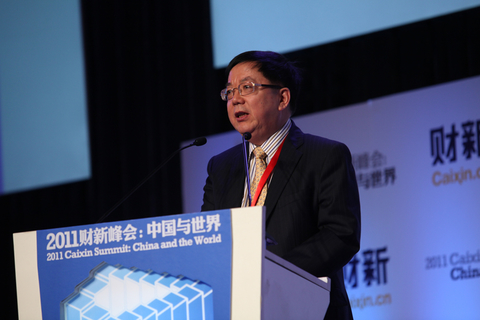
中国银行业监督管理委员会副主席蔡鄂生:
我们现在讨论些事,杨行长、美国财政部,包括陈主席对创新的问题都做了一些看法,我们每年都面对新情况,中国叫日新月异,每天都是新的,每个月都也差异,现在的形势更不一样了,国际金融形势,不光是经济、金融包括社会,中国的形势现在论的是金融,中国按照“十二五”规划的发展要解决一些问题,我们要解决的创新问题都是要有实践证明的,美国金融危机出现的所有创新的问题,到底是产品创新带来的问题,还是由于产品创新设计的东西偏离了金融和实体经济的本质,如果把这个问题搞清楚了,对于创新产品并不难认识。
现在来讲,你说CDO、CDS就是创新,我还不这么看,就是“三农”里的缺失,为微小企业该解决的问题,下一步发展新能源,绿色经济跟的上配套。这样为实体经济,为金融消费者服务的超前或者能够支撑他发展,就是通过产品支撑我们适应现在的新情况和我们现在面临的新问题。这样对某一种产品问题上的容忍度和利益追求上的容忍度,欲望不断上升的程度表现的不一样。
创新就是要符合实体经济和金融消费者的需求,作为监管者来讲,一是要鼓励可持续,符合实体经济的创新的需求和需要,刚才说的微小企业的需求、三农的需求,CDO、CDS,差的十万八千里。二是防止监管套利,这是这些年来非常时髦的名词,但它也是客观存在的。为什么要防止监管套利,你杜绝不了,创新产品当中本身就有市场价格差异和这些变化的东西。我们要从监管的角度,怎么来防止不当,或者是行为不当出现了监管套利,或者是违法行为造成的,不是简单的说你这个产品是监管套利,通过我的个人偏好对你进行监管,那我的认识就太肤浅了。
三是要限制通过创新造成的一种过渡的风险,承担过渡的风险,这个是我们要把握的。实际上就是一个条件成熟与否的问题,这个市场不成熟,通过什么产品给消费者那么高的收益,有些用不着去看公式,直接一想就知道是哪儿来的,资本市场有些事不好说,间接金融到了直接金融,通过这几个过程的链条上去的收益,这个就要看了。
四是防火墙。防止风险传导。实际上要从两方面看:一是大环境,大市场的风险传导,我们专业人员往往注重公司产品的传导,银行跟典当的管理,担保公司的东西,或者是民间借贷。实际上在我们现在这种市场环境下,这个管理次序之间整个市场的行为都会慢慢有传递,这就是我们监管者对于创新,从监管的角度的四点最基本的东西。


11-02 17:00
短视频
11-01 20:44
短视频
10-31 17:00
短视频
10-30 17:00
短视频
10-30 09:39
短视频
10-30 09:27
短视频
10-29 17:00
短视频
10-28 11:54
短视频
10-27 14:14
短视频
10-27 11:12
短视频
10-26 19:17
短视频
10-25 17:00
短视频
10-24 17:00
短视频
10-23 18:12
短视频
10-22 17:00
财新时间 / Who's time
10-21 17:00
短视频
10-18 10:00
短视频
10-01 17:00
短视频
09-29 17:20
短视频
09-28 17:14
短视频
09-27 17:00
短视频
09-26 17:00
短视频
09-25 17:00
短视频
09-24 17:00
短视频
09-23 20:55
财新时间 / Who's time